この記事を読むのに必要な時間は約 10 分です。
NISA・新NISAばかり話題になりますが、「課税所得がある人」の長期運用ではiDeCoが最強クラスのお得制度です。理由はシンプルで、iDeCoには 掛金の全額所得控除 という、NISAにも個別株にもない強力な節税効果があるからです。
この記事では、なぜ「課税所得がある人にとってiDeCoが優先される」のか、逆に「課税所得がない専業主婦などにはオススメ度が下がる」のかを、所得控除の効果と一緒に整理します。
課税所得がある人の長期運用は iDeCo が最優先
課税所得がある方の長期運用において、iDeCoを活用しない理由はありません。掛金の全額所得控除 という、NISAにはない特性があり、この特性が「実質的な利回り」を一気に押し上げてくれるからです。
「掛金の全額所得控除」とは?
掛金の全額所得控除とはどういうことか? 所得税・住民税の課税所得から、iDeCoに払った掛金を 全額そのまま差し引ける ということです。
たとえば、掛金が 月23,000円(年276,000円) で、所得税率10%+住民税10%=合計20%の人なら、年間 約55,200円 税金が安くなります。所得税率20%+住民税10%=合計30%の人なら、年間 約82,800円 もの節税効果になります。
制度の根拠は国税庁・厚生労働省の管轄で、詳細は iDeCo公式サイト(国民年金基金連合会) でも確認できます。
所得控除の分、余分に投資ができる
節税で戻ってくる分、その金額を 追加で投資に回せる、と考えてください。これが長期で複利になっていくので、課税所得のある人にとって iDeCo は最優先になります。
優先順位はこのイメージです:
iDeCo > NISA(つみたて/成長投資枠)> 課税口座
2024年12月のiDeCo改正で何が変わったか
2024年12月の制度改正で、iDeCoはさらに使いやすくなりました(参考:政府広報オンライン「iDeCoがより活用しやすく!2024年12月法改正のポイント」/三井住友銀行「2024年12月改正 iDeCo掛金上限額引き上げ」)。主な変更点はこちらです。
- 企業年金加入者・公務員の掛金上限:月額12,000円 → 月額20,000円 に引き上げ
- 会社員(企業年金なし):月額23,000円(変更なし)
- 自営業・フリーランス:月額68,000円(変更なし、国民年金基金との合算上限)
- 事業主証明書が原則不要に:勤務先への申請なしで加入できるようになった
「上限が低くて使いにくい」と感じていた人ほど、改正の恩恵が大きい 内容になっています。
主婦・主夫にはiDeCoが推奨されない理由
課税所得がない(≒税金を払っていない)場合、所得控除のメリットを受けられない のに、原則60歳まで引き出せないという制約だけは付いてきます。これが、専業主婦・主夫にiDeCoが推奨されない最大の理由です。
ただし、非課税で運用できるメリットは残るので、優先度はこんなイメージです:
NISA(つみたて/成長投資枠)> iDeCo > 課税口座
iDeCoに関するよくある質問
iDeCo は気が向いたときに買えばよい仕組みですか? それとも自動で毎月引き落とされますか?
iDeCoは、登録した金額を 毎月引き落として、指定した金融商品を自動購入する仕組み です。金額は申請をすれば変更できます。事前申請を出せば任意のタイミング・任意の金額で拠出することも可能ですが、手続きが面倒なので個人的にはおすすめしません。
そして大事なポイントとして、原則60歳までは引き出しできません。途中でやめても、運用中の資産を取り出すことはできない、というのは必ず覚えておいてください。
iDeCoのメリット・デメリットの詳しい解説はこちらでも

ノウハウ君の関連記事
- 2024年から新NISAが始まるけど、初心者が儲かるとは思えない — 新NISAの立ち位置とiDeCoの違い
- 投資初心者が大好きな投資信託のドルコスト平均法積み立てのデメリット — 長期積立の落とし穴
- アベノミクスで円貯金(現金預金)を続けると資産は目減りします — 預金より長期運用が大事な理由
※ 本記事は 2021年1月 に執筆したもので、その後の制度改正(特に2024年12月のiDeCo改正)を加筆しています。具体的な掛金上限・税効果はご自身の職業区分や年収によって異なりますので、最新情報は iDeCo公式サイト や金融機関でご確認ください。
図解と動画で理解を深める
ここからは、元の記事に追加した補足解説です。図解や関連する学習動画とあわせてお読みいただけます。
iDeCoは、老後のために自分で掛金や運用商品を選ぶ私的年金制度です。税制上の利点がある一方、引き出しの制約や手数料もあります。収入がある人なら全員が最優先、ということではなく、目的と生活状況に合うかを整理してみましょう。
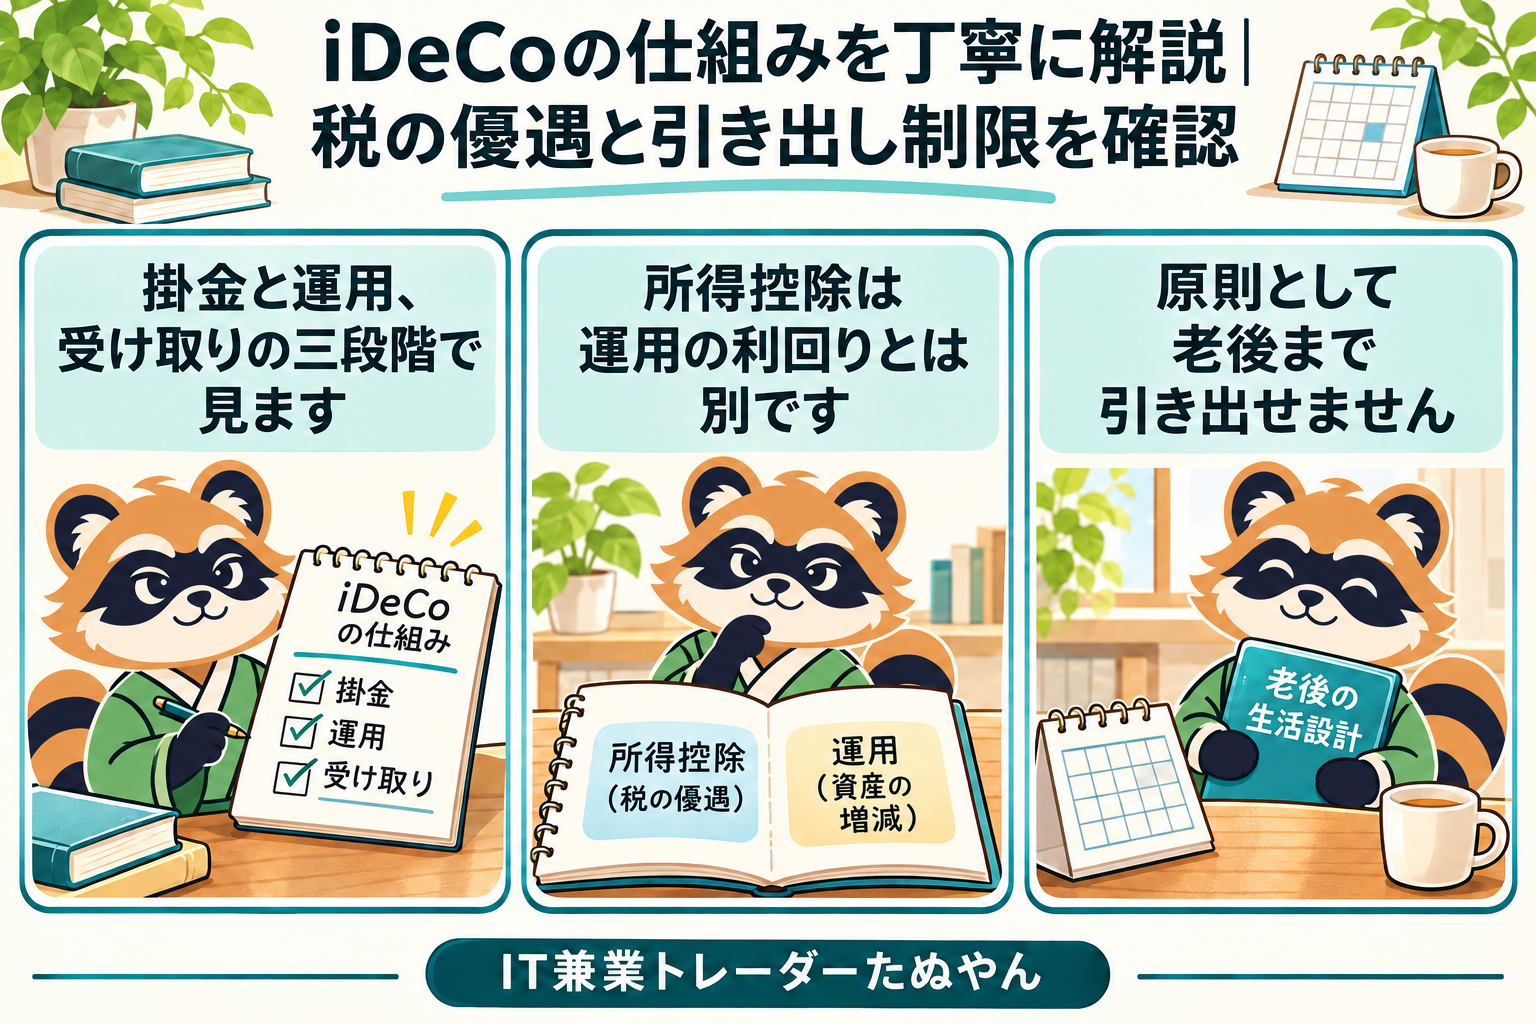
掛金と運用、受け取りの三段階で見ます
拠出する掛金、運用中の収益、受け取る際の課税には、それぞれ制度上の扱いがあります。掛金は小規模企業共済等掛金控除の対象です。一方で、受取時に税負担がまったくないと決まっているわけではなく、受け取り方やほかの退職給付なども関わります。
所得控除は運用の利回りとは別です
掛金による税負担の軽減額は、ご本人の課税所得などで変わります。課税所得がない方には、掛金の所得控除による軽減効果はありません。税率を置いた計算例を、ご自身にも同じ額が戻る約束として受け取らないことが大切です。
控除は投資商品の収益とは性質が違います。運用成績が悪化することもあるため、税の利点だけで商品のリスクを相殺できると考えないようにしましょう。
原則として老後まで引き出せません
iDeCoの資産は、原則として60歳になるまで自由に引き出せません。加入期間などによって受給できる年齢が後ろになる場合もあります。掛金の拠出を止めることと、資産を引き出すことは別です。
障害給付金や死亡一時金などの例外もありますが、日常の資金不足に合わせて自由に解約するための制度ではありません。住宅、教育、医療など近い将来の支出に備える資金を別に考えることが大切です。
上限額と加入条件は、ご本人の区分で確認
職業、企業年金の有無、勤務先の制度などにより条件が異なります。制度改正の予定と施行済みの内容も分けて確認してください。旧記事の2024年12月の改正内容だけでは、その後の変更まで確認できません。利用時には公式の加入資格・掛金限度額の案内を参照しましょう。
手数料と商品、受け取り方を合わせて比較
加入・移換や口座管理などの費用、運用商品の内容を確認します。元本確保型の商品でも、手数料を差し引いた結果がどうなるかは別に考える必要があります。NISAと比較する場合も、引き出しやすさ、目的、税制、商品を分けて見ましょう。個別の税務や受取計画は、公的窓口や税の専門家への確認も役立ちます。
検討メモ:税の利点以外に何を書きますか
老後まで使わない予定のお金か、毎月の掛金を続けられるか、ほかの年金や退職金の制度がどうなっているかを順に書いてみてください。税負担が軽くなるという一点だけで、家計に必要な現金まで拠出することを急ぐ必要はありません。
運用商品の比較では、何に投資するか、費用、値動き、元本確保の条件などを確認します。制度を選ぶことと商品を選ぶことは別です。口座を開いたら自動的にご自身に合う運用になるわけではないので、配分を決めた理由もメモしておくと振り返りやすくなります。
受取時期や受け取り方は、ほかの所得や退職給付との関係で税の扱いが変わる場合があります。今の控除額だけを合計して生涯のメリットとみなさず、制度変更も含めて受取前に確認することが大切です。具体的な有利不利は個人の条件によって異なります。
学習を始める段階では、細かな税額をすべて計算できなくても大丈夫です。「引き出しの制約」「続ける費用」「自分が対象か」の三つから確認すると整理しやすくなります。公式窓口へ質問する際にも、分からない点を一つずつ挙げられる形を目指しましょう。
関連するショート動画で復習
下のプレーヤーから、このページ内で動画を再生できます。文章で整理した後の復習や、別のテーマを学ぶ入口としてご活用ください。
分からないところを一緒に整理しませんか
IT兼業トレーダーたぬやんです。投資歴20年超・元投資会社勤務の経験をもとに、株式・FXの知識、ファンダメンタルズ、一般的な売買技術を丁寧にお伝えしています。AIやITも活用し、投資用ソフト・Webアプリの制作にも取り組んでいます。
動画や記事だけでは分かりにくかった点を、ご自身のペースで学びたい方は、ココナラのレクチャー内容をご覧ください。特定の銘柄・通貨の推奨や、個別の売買タイミングの指示は扱いません。
参考資料
2026年11月に、説明と図解を見直しました。数値例は仕組みを学ぶための仮定で、将来の利益を示すものではありません。