この記事を読むのに必要な時間は約 4 分です。
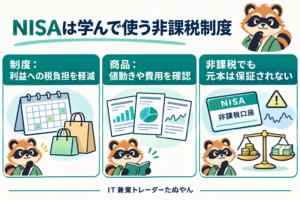
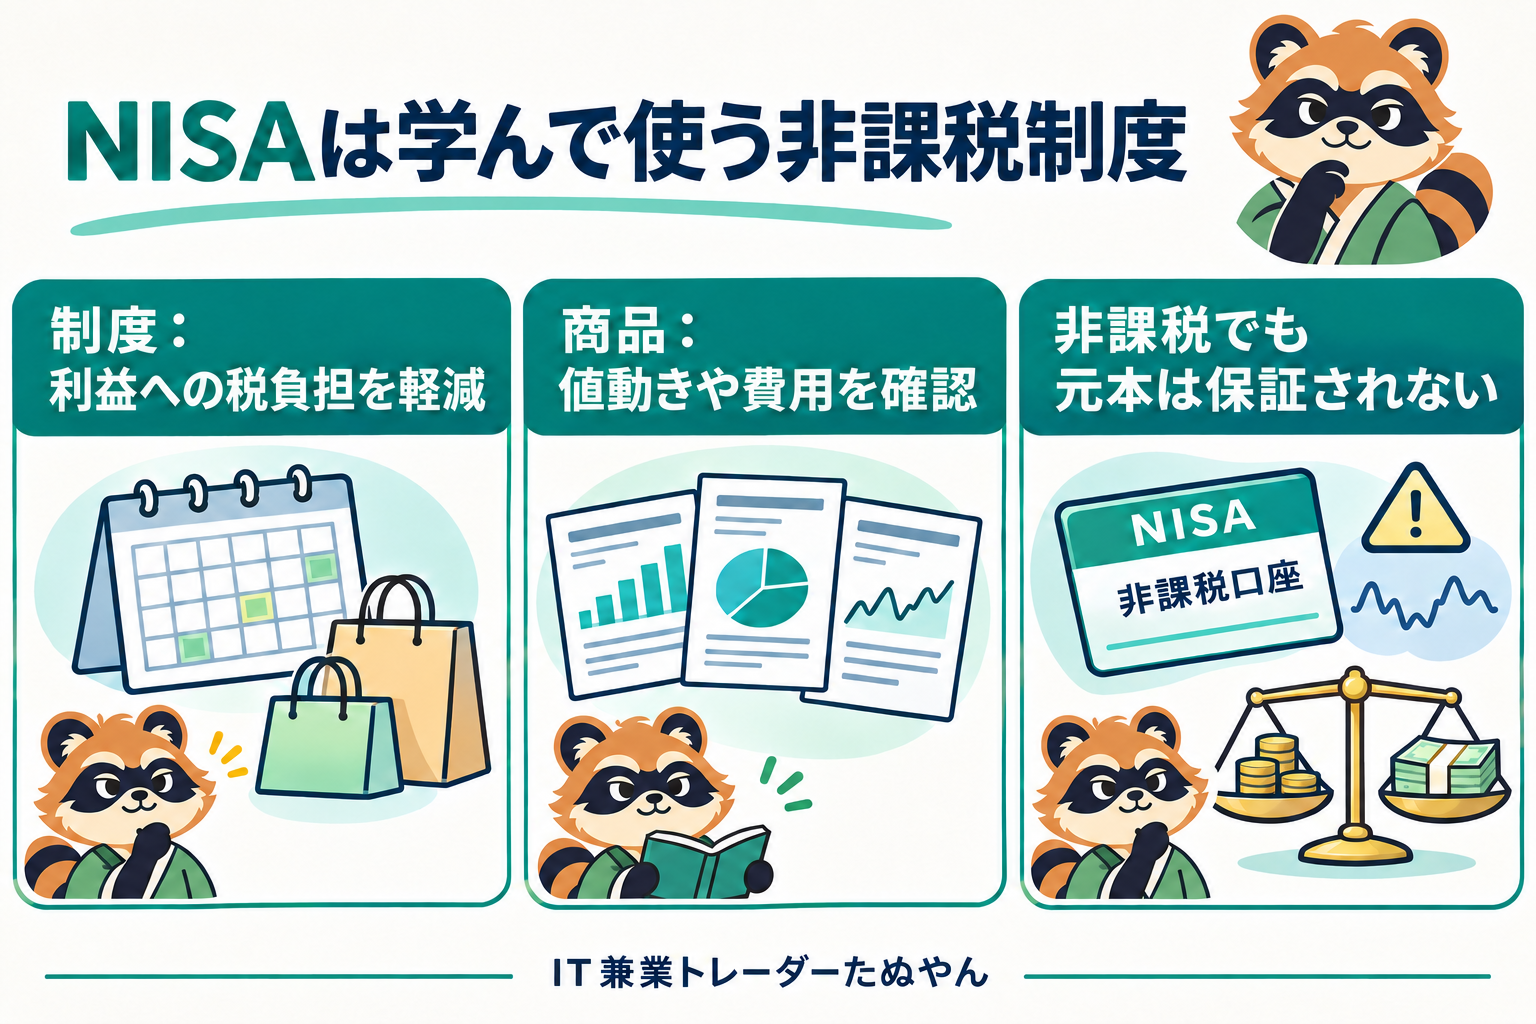
NISAは、対象となる投資の利益などへの税負担を軽減するための制度です。制度の利点と、投資商品の値動きは分けて理解すると整理しやすくなります。経験の多さにかかわらず、ご自身の目的や家計に合う使い方を考えてみましょう。
NISAは商品ではなく非課税制度です
対象商品の売却益や配当・分配金などが一定の条件で非課税になります。投資先の価格が下がれば、NISA口座でも元本割れは生じます。税の優遇があることと、利益が出ることは別です。
投資枠と保有期間の基本
2026年11月の確認時点では、つみたて投資枠は年間120万円、成長投資枠は年間240万円で併用可能です。非課税保有期間は無期限、非課税保有限度額は合計1,800万円で、うち成長投資枠は1,200万円までです。上限まで使うことを目標にする必要はありません。生活に無理のない範囲を考えましょう。
保有商品を売却した場合、取得金額の分の非課税保有限度額を翌年以降に再利用できます。ただし年間投資枠がその分増えるわけではなく、売却した年にその年の年間枠が戻るわけでもありません。2023年までの制度とは扱いが異なります。
利益だけでなく、損失や配当の扱いも確認
NISAで生じた損失は、特定口座などの利益との損益通算や損失の繰越控除の対象になりません。国内上場株式の配当をNISAで非課税にするには、受取方式にも条件があります。口座開設先や税務当局の説明を確認してください。
商品を選ぶ前に確認したいこと
投資対象が何か、価格がどのような要因で変わるか、費用はいくらかを、目論見書や説明資料で調べます。海外資産では為替の影響もあります。為替ヘッジもすべての影響をなくすものではなく、費用や効果の限界があります。
一つの商品に複数の銘柄が入っていても、特定の国や業種に偏る場合があります。分散の中身を確認し、過去の成績を将来の保証として受け取らないことが大切です。
ご自身の目的と期間から考えましょう
近く使うお金と、長く運用できるお金を分けてみましょう。長期・積立・分散はリスクの軽減を図る方法ですが、損失をなくすものではありません。口座や商品を急いで決めるより、分からない点を整理してから検討する進め方もできます。
制度変更の有無は、利用時に金融庁や国税庁の最新案内をご確認ください。
関連するショート動画で復習
下のプレーヤーから、このページ内で動画を再生できます。文章で整理した後の復習や、別のテーマを学ぶ入口としてご活用ください。
分からないところを一緒に整理しませんか
IT兼業トレーダーたぬやんです。投資歴20年超・元投資会社勤務の経験をもとに、株式・FXの知識、ファンダメンタルズ、一般的な売買技術を丁寧にお伝えしています。AIやITも活用し、投資用ソフト・Webアプリの制作にも取り組んでいます。
動画や記事だけでは分かりにくかった点を、ご自身のペースで学びたい方は、ココナラのレクチャー内容をご覧ください。特定の銘柄・通貨の推奨や、個別の売買タイミングの指示は扱いません。
参考資料
2026年11月に、説明と図解を見直しました。数値例は仕組みを学ぶための仮定で、将来の利益を示すものではありません。