この記事を読むのに必要な時間は約 9 分です。
「楽天モバイルが赤字を掘っているのは戦略上分かるし、耐え切れば大化けする可能性もある」——それは理解できます。でも、私は 楽天(4755)の株を買いません。財務諸表(P/L・B/S・C/F)の3点から、その理由を解説します。
以前は楽天株もよく売買していた
かつては楽天の株を売買していた時期もあります。ただ、楽天モバイルの基地局投資を本格化させた時点で、「ここから赤字を掘り続ける」のは目に見えていたので、買うのをやめました。蓋を開けてみると、想定以上に財務が苦しい状態に陥っています。
現在の楽天の株価は619円
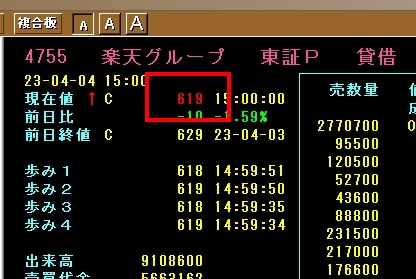
↑ 楽天の株価は619円です。
楽天の現在の配当利回り
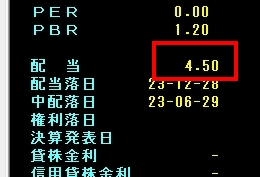
楽天の年間配当は4.5円。
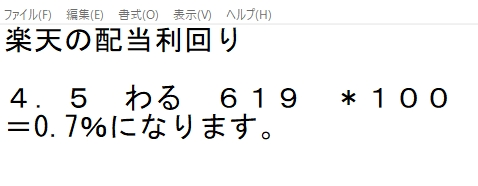
配当利回りの計算:配当 ÷ 株価 × 100 = 約0.7%
これだけ株価が下がってこの利回り——キャッシュフローに余裕がない状況がよく分かります。
楽天のB/S(貸借対照表)
楽天のバランスシート(B/S)=財務状態を見てみます。
楽天のC/F(キャッシュフロー計算書)
キャッシュフローの内訳:
・営業CF:マイナス(本業でお金を稼げていない)
・投資CF:マイナス(設備投資が継続)
・財務CF:プラス(外部から資金調達中)
ここの「現金及び現金同等物」が減っていくと、いよいよキャッシュアウトの危険水域に入ります。現時点では現金が一定額残っているのが救いです。
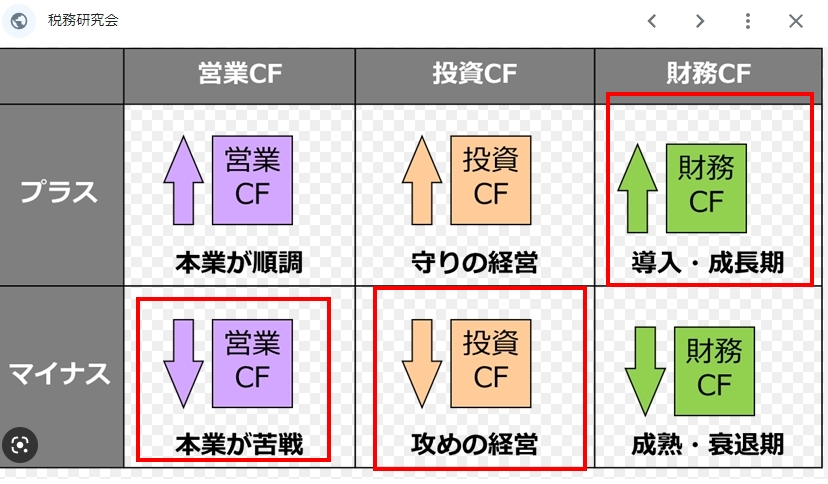
かんたんにまとめると:
- 営業CF:本業が苦しく、稼げていない
- 投資CF:マイナス(楽天モバイルの設備投資)
- 財務CF:プラス(銀行や社債で追加借入)
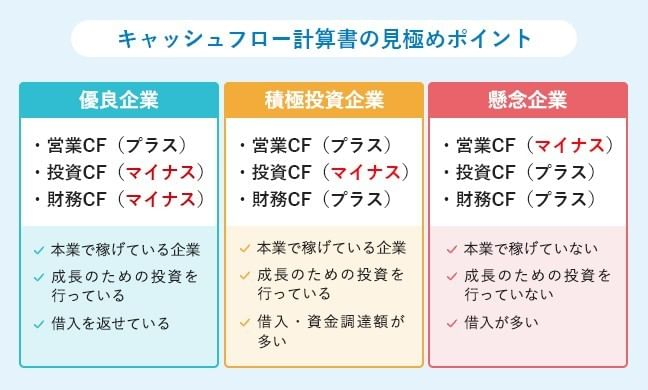
楽天は水面下でかなりの戦いをしている
楽天は財務的にかなり厳しく、現金が枯渇する一歩手前まで来ているのが分かります。
新規に株を買うときに、わざわざこの 「ギリギリの戦いをしている企業」 を選ぶ意味はあるか? 買うなら、もっと財務がしっかりした企業にお金を入れた方が安心 です。
原因はやはり「楽天モバイル」
自社で基地局を立てて、ドコモ・ソフトバンク・auに次ぐ 「第4のキャリア」 になろうとした——飽和している産業に巨額投資で飛び込んだ 三木谷さんの判断は、結果的にかなり厳しい結果になっていると感じます。
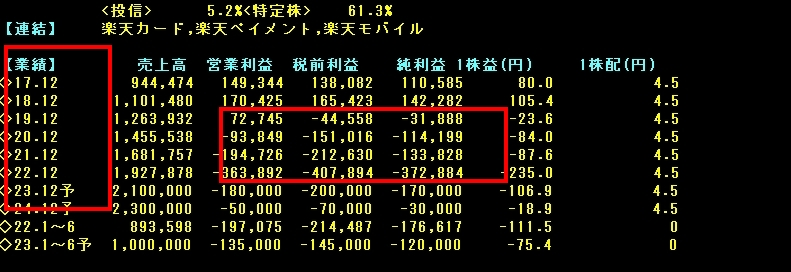
2019年から大赤字に転落していることがB/SとP/Lから明確に読み取れます。↑P/L(損益計算書)が悪化すると、
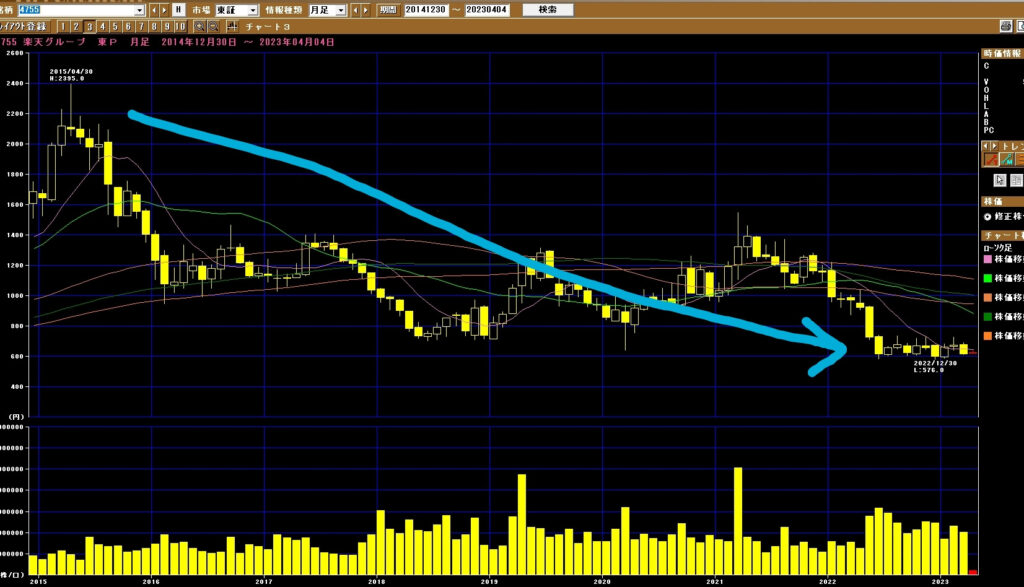
このように株価も下落します。P/Lと株価には強い連動性がある という、典型的な見本です。
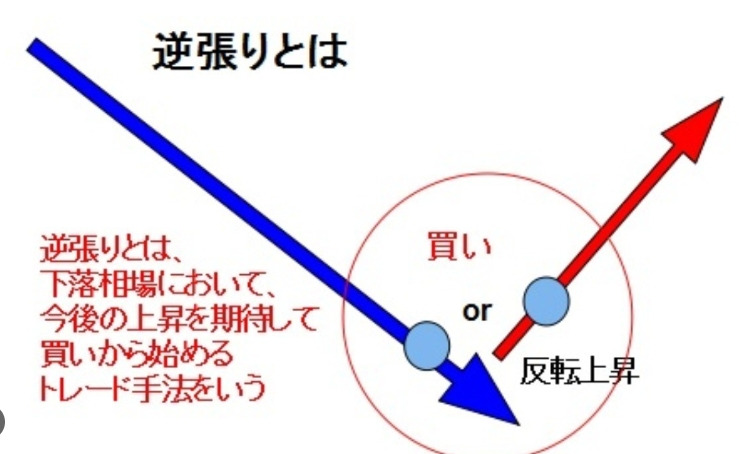
逆張りとは
こういう銘柄を「いつかは戻る」と拾いに行く投資を 逆張り といいます。流れが下にあるものの、流れが変わる転換点を狙って買う戦い方です。
私は楽天は買いません。赤字を覚悟して掘っているのは分かるし、巨額赤字は経営側も最初から織り込み済みでしょう。
ただし:
・想定以上に キャッシュが必要 な状況になっている
・楽天モバイルへの巨額投資先である 携帯産業はすでに飽和
・キャッシュレス決済シェアを取りに行きたいのは分かるが、すでにレッドオーシャン
・「赤字に耐えきれば化ける」シナリオは存在するが、不確実性が高い
レッドオーシャンに巨額投資、というのは ギャンブル要素が大きすぎる 戦い方です。
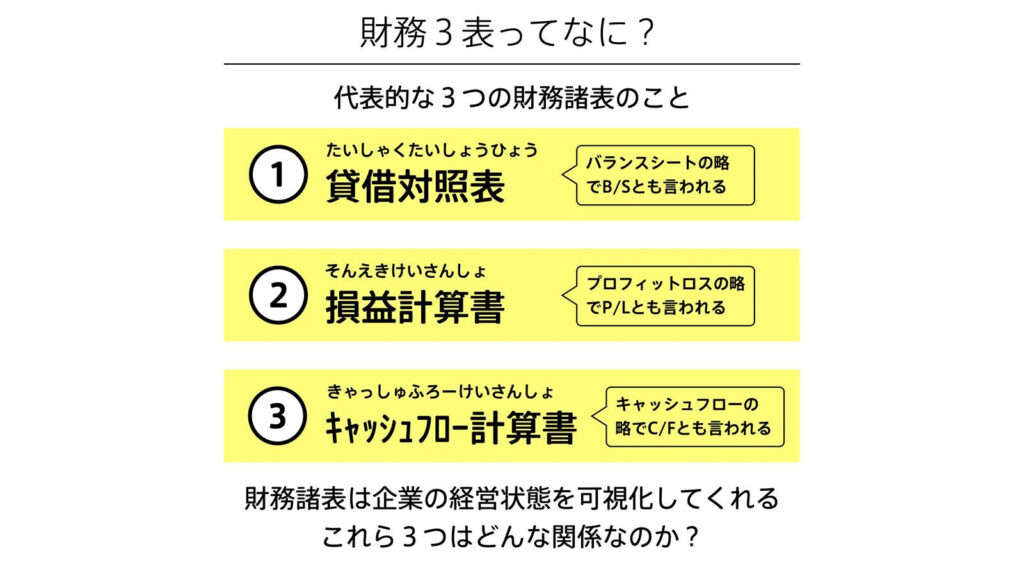
P/L・B/S・C/F の3点を見るだけで、ここまで読める
この3点をセットで見ると、会社の本当の状態がよく分かります。投資判断のときの基本中の基本なので、できるようになると本当に面白いです。
ちなみに楽天の大株主は…
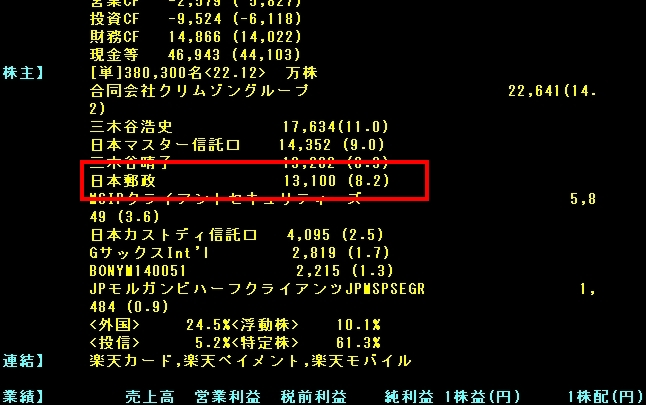
日本郵政(郵便局)が8.2%を保有
これが、最近郵便局で楽天モバイルがやたらと営業されている理由です。楽天モバイルが儲かってくれないと、出資している日本郵政の株式評価益も毀損するわけですから、必死に営業するのは構造的に当然です。
このように、いろいろな会社が 株を持ち合いながら業務提携 していて、そこから営業戦略まで連動するのが現実のビジネスです。
個人的には、楽天モバイルのアプリも使いづらい印象があり、サービス面でもあまり魅力を感じていません。
楽天の株価が復活するのか、それとも沈没するのか——今後も注目です。楽天の復活を夢見て逆張りで拾っている投資家も多いと思いますが、リスク管理を厳しめに置いておきたい銘柄です。
ノウハウ君の関連記事
図解と動画で理解を深める
ここからは、元の記事に追加した補足解説です。図解や関連する学習動画とあわせてお読みいただけます。
この記事は、2023年4月の旧記事で取り上げた楽天グループの決算を、財務分析の練習に使うための解説です。現在の株価や財務状況を評価したり、株式の購入・売却を勧めたりするものではありません。過去の資料と最新の資料を混同しないことから始めましょう。
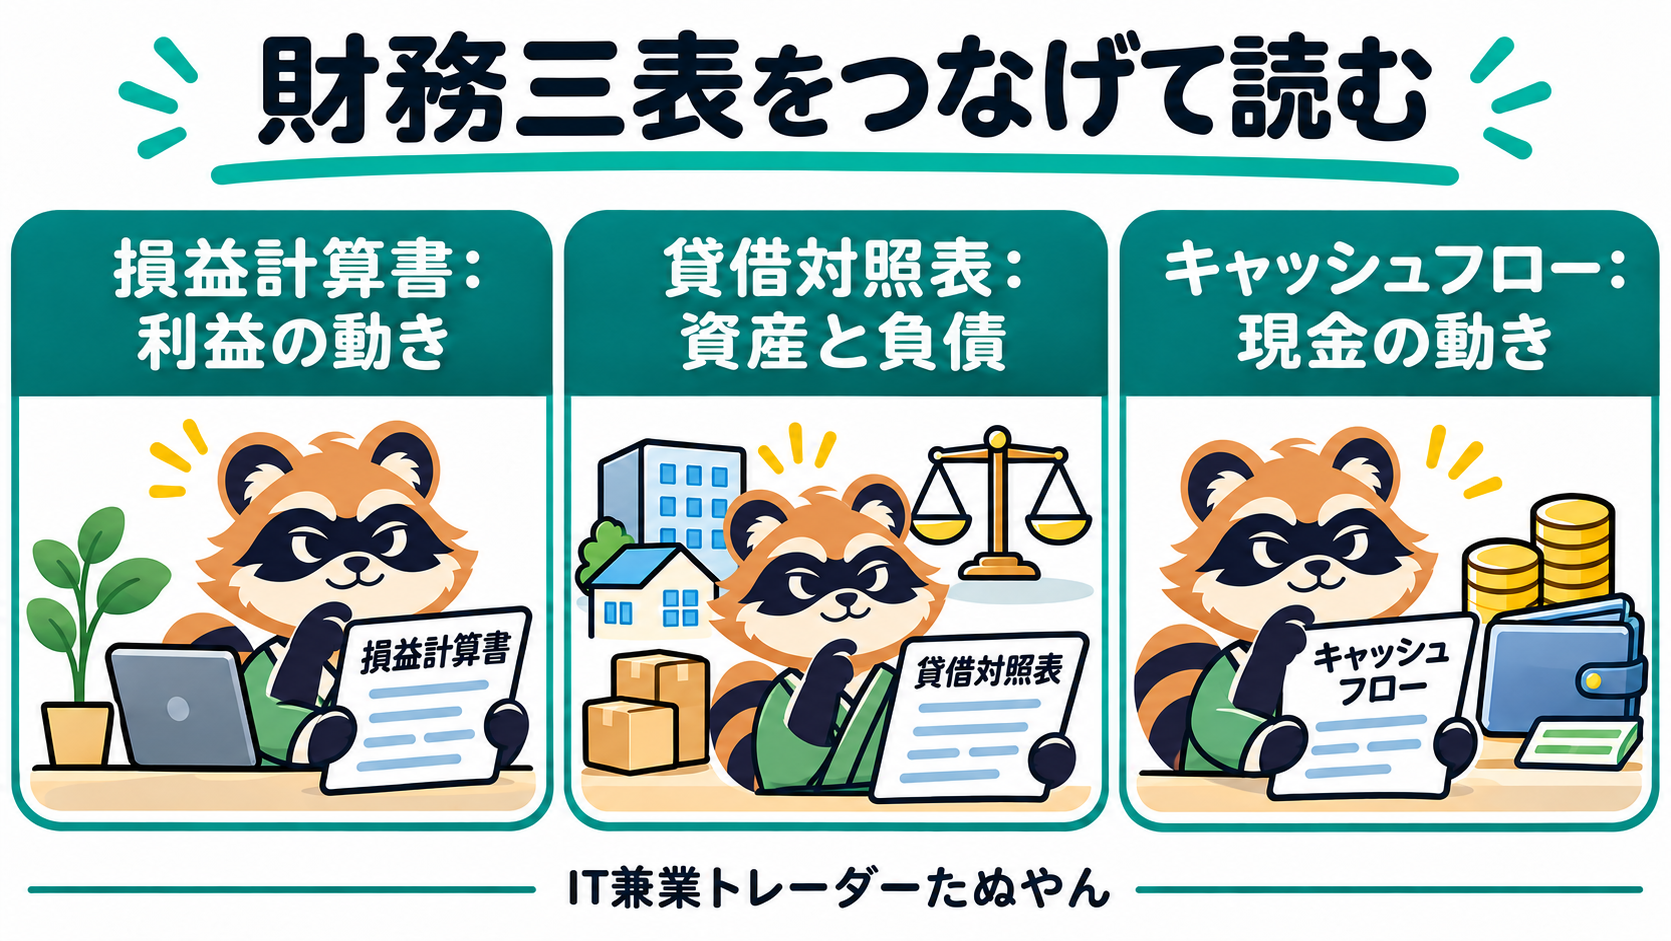
最初に、いつの・どの会社の数字かを確認
旧記事には当時の株価や配当などが載っていましたが、現在の数値として読めないため削除しました。歴史的な学習の資料は、公式IRの2022年度決算資料です。連結か単体か、通期か四半期か、表示単位や会計基準がどうなっているかをそろえて比較してください。
損益計算書では売上と利益を分けます
売上高が伸びていても、人件費や設備投資後の減価償却費などで利益が減ることがあります。設備を購入した際の支払いと、その設備を使う期間に配分される費用は区別します。売上高、営業利益、最終利益が、それぞれ何を含む数字なのかを確認しましょう。一時的な損益と、事業を継続するうえで繰り返し発生する収益・費用も分けて読むと理解が深まります。
複数事業を持つグループでは、セグメント別の情報が手掛かりになります。ある事業の損失だけで全体を決めつけず、ほかの事業の収益や事業間の関係も確認します。
貸借対照表では資産と負債の中身を確認
現金がどれだけあるかだけでなく、その資金を自由に使える主体や、支払い・返済の予定を見ることが大切です。金融事業を含む連結財務では、一般の事業会社とは資産・負債の構成が異なることがあります。単純な自己資本比率の順位だけで安全性を決めないようにしましょう。
キャッシュフローは符号の理由まで読みます
営業・投資・財務の各キャッシュフローを、複数年で比べます。投資キャッシュフローのマイナスには設備投資などが含まれ、直ちに悪いとは言えません。営業キャッシュフローにも売掛金や仕入れ債務などの増減が影響します。財務キャッシュフローのプラスは借入だけでなく、増資などによる場合もあります。
現金残高が減った場合は、その原因と今後の資金調達・返済条件を資料で確認します。単年度の符号だけから、資金が枯渇すると断定することはできません。
三表をつなげる学習の進め方
利益は出ているのに現金が増えない理由、投資をどの資金で賄っているか、といった疑問を一つずつ調べてみましょう。資料に根拠がない点は、推測として分けて書く練習も役立ちます。企業の事業環境や財務は変化します。現在の情報が必要な場合は、その時点の公式IRと適時開示をご確認ください。
関連するショート動画で復習
下のプレーヤーから、このページ内で動画を再生できます。文章で整理した後の復習や、別のテーマを学ぶ入口としてご活用ください。
分からないところを一緒に整理しませんか
IT兼業トレーダーたぬやんです。投資歴20年超・元投資会社勤務の経験をもとに、株式・FXの知識、ファンダメンタルズ、一般的な売買技術を丁寧にお伝えしています。AIやITも活用し、投資用ソフト・Webアプリの制作にも取り組んでいます。
動画や記事だけでは分かりにくかった点を、ご自身のペースで学びたい方は、ココナラのレクチャー内容をご覧ください。特定の銘柄・通貨の推奨や、個別の売買タイミングの指示は扱いません。
参考資料
2026年11月に、説明と図解を見直しました。数値例は仕組みを学ぶための仮定で、将来の利益を示すものではありません。