この記事を読むのに必要な時間は約 14 分です。
「ここ10年で円はなぜ大きく安くなったのか?」「なぜ株価は急上昇したのか?」——答えは 「金融緩和と金融引き締めの大きなサイクルを読んだ人は、簡単に稼げる時代だった」 から。経済サイクルを理解しておくと、人生において相当な武器になります。
お金を増やす・守るには、理解しないといけないことがある

お金を守るにも、投資で稼ぐにも、まず「金融緩和」「金融引き締め」を必ず理解する必要があります。 逆に言えば、ここを押さえておけば致命的な損失を避けられ、人生における大きな武器になります。
- 2011年〜2021年までは、世界的な大規模金融緩和の時代
- 2022年から金融引き締めに転換
これを理解せずに生きていると、損失が本当に大きくなります。なぜなら:
・ここ10年で円預金の購買力が急激に下がっている
・ここ10年は、知っていれば誰でも稼げる時代だった
・今後また来る稼ぎ時とリスクが、見えない
老後になってからこれを学ぶのですか? 老後から身につきますか? 学ぶなら頭が柔らかい10代から学ぶべきです。古文・漢文よりも、よほど人生で使う知識です。ぜひ最後まで読んでみてください。
水道の蛇口を開ける「金融緩和」

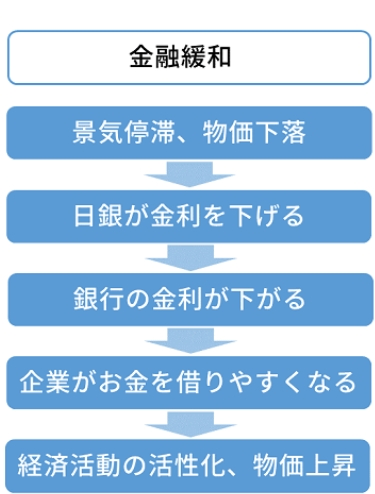
- 日本でいうと、日銀がお札を刷る
- 銀行から国債を買い取る(買いオペ)
- 市場に出回るお金が増える(マネタリーベースの拡大)
- マネーサプライ(実体経済に回るお金)も増える
- お金が十分にあれば、その価値は下がる
- 結果として金利が下がる
「金利が下がるので預金しても意味ないよね〜」
「企業は借りて事業投資しやすいよね〜」
「不動産が買いやすいね〜」
「ローンも組みやすいね〜」
「低金利だと株が魅力的だね〜」
みたいな空気感になります。
金融緩和を続けていると経済が活性化してくる

そして物価が上がり始める

物価高で一般庶民は困ってきます。
水道の蛇口を締める「金融引き締め」
2022年〜2023年、アメリカが政策金利を 4%以上 引き上げました。米国が深刻な物価高だったからです。
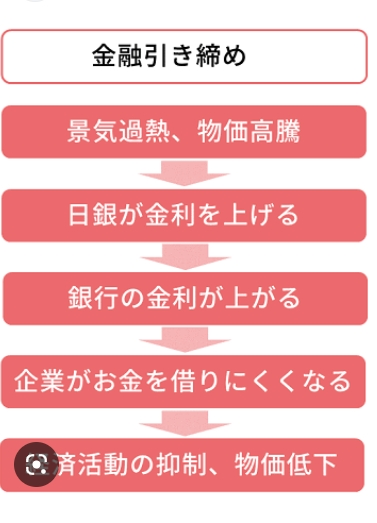

金融引き締めとは 「水道の蛇口を締めにいく」 ような状態です。
金融引き締めをすると…
金利が上がると、株のリスク・リターン魅力が相対的に下がります。配当利回りより預金金利のほうが高くなれば、わざわざリスクを取らなくても良くなるからです。
・不動産ローンの返済負担が増える
・家を買いづらくなる
・株の魅力が下がる
・「預金の方がいいね」と銀行預金者が増える
これにより消費が抑制され、物価が下がり始めます。

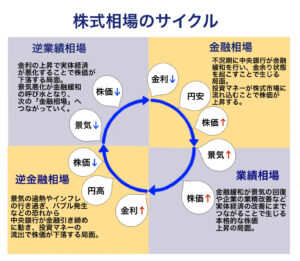
「金融緩和 ⇄ 金融引き締め」を繰り返している
不景気のとき → 金融緩和
物価が上がってくる → 金融引き締め
また景気が悪くなる → 金融緩和
物価が上がってくる → 金融引き締め
経済はこのサイクルを ずっと繰り返しています。この波に素直に乗っていけば、お金は守れますし、増やすこともできます。
2013年からのアベノミクスは「大規模な金融緩和」

政府と

日銀の黒田総裁が一体となって、アベノミクス(大規模な金融緩和) を10年以上続けてきました。
2008〜2009年のリーマンショックの傷を癒やすため


アメリカの低所得者向け住宅ローン(サブプライムローン)が焦げ付き、その流れでリーマン・ブラザーズが破綻、世界経済が大きく傷つきました。その2009年の傷を癒やすために、世界中で10年以上の大規模金融緩和が続けられた、というのが大きな歴史的構図 です。まずここを理解する必要があります。
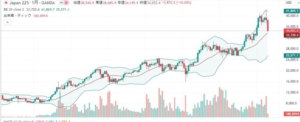
10年以上、株価は上がり続けてきた
その結果、ここ10年は 株がほぼずっと右肩上がり でした。

だから、株が組み込まれている投資信託や個別株を持っていれば、どこで買っても結果的に儲かった時代 でした。銀行員が適当に売っても儲かるレベル。「インデックス投資が最強」と言われるようになったのは、この10年の追い風があったからとも言えます。
10年の緩和の副作用
ただ、この10年の大規模緩和には副作用があります。

アベノミクスにより、日銀が大量に円を刷ったため、市場に出回る円(マネタリーベース)が 約150兆円から600兆円へと4倍 に膨れ上がりました。
円が増えたということは…
量が増えれば、その通貨の価値は下がります(モノと一緒)。円の量が増えれば、円安方向に動きます。

物価が上がったのは「円の購買力が低下した」から
円の購買力が下がったから、海外から輸入する商品の価格が跳ね上がり、iPhone をはじめ多くの輸入品が値上がりしました。
これは 日本の需要が強くて起きるインフレ ではなく、供給コスト側で起きる「コストプッシュ型インフレ」。庶民にとって一番苦しいタイプのインフレです。
アメリカは政策金利を一気に4%以上引き上げた
2022年から、米FRBは政策金利を一気に4%以上引き上げました(いわゆる「利上げ」)。一方、日本はゼロ金利が続いています。これにより日米の金利差が大きく開きました。

金利が高い方の通貨にお金は流れます。
金利差で為替が円安に振れる
結果として、ドル高・円安がさらに加速し、1ドル=135円台に。10年前の1ドル=約80円から比べると、ものすごい円安です。

円安で大企業は儲かりやすい
円安になると、世界に輸出している大企業は利益が出やすくなります。理由はシンプルで——アメリカに車を売ればドルでもらえる。欧州に車を売ればユーロでもらえる。海外通貨を円に戻したときの金額が、円安だと 多くなる。だから円が安いほうが、輸出企業は儲かるのです。
※ 海外に工場を持っていて現地生産・現地販売の企業は、為替の影響が小さくなります。

円安は、海外にモノを売るときには大きな追い風になります。
自民党のバックは経団連
自民党の支持基盤は経団連(世界に物を売る大企業の集まり)。だから、円安・株高を生むアベノミクスは、大企業にとっては救世主のような政策でした。ソニーの株を10年前に100万円分持っていたら1,400万円になっているくらい、株式市場は絶好調だったのもこの構造です。
消費税は、実は大企業にとっては「上げてほしい」税

これは多くの人が知らないことですが、消費税が上がると大企業はさらに潤います。仕入れ時に下請けに支払う消費税は経費にできて、海外に輸出した分は 消費税が還付金として戻ってくる ためです。だから、輸出大企業にとって消費税アップは構造的に増収要因。
大企業は 円安・インフレ・消費増税で潤い、庶民は 円安・インフレ・消費増税で苦しくなる——大企業と庶民は逆の関係にあります。
これが分かれば、大企業の株を持つことが 庶民側のヘッジ になることに気付くはずです。庶民の生活が苦しくなる局面ほど、大企業の株は上がりやすい、という構造になっています。
アベノミクスのねらいを思い出す
アベノミクスは:
・円を大量に刷り
・円安に誘導(政権は「誘導していない」と言い続けたが)
・株高を誘導し
・インフレに誘導
——という大企業向け+資本家向けの政策パッケージでした。
インフレにするとはこういうこと

インフレとは、要するに 円の購買力が目減りしていく ことです。
アベノミクスの本質が見えていたので
「円預金は目減りする、その分株価は上がる政策」だと早い段階で読んでいたので、周りの人に「株を持ったほうが良いよ」と何度も伝えました。多くの人は聞く耳を持ってくれませんでしたが…。
私の親は投資信託をしっかり保有していたので、分配金も増え、キャピタルゲインも積み上がり、結果として 1,000万円〜2,000万円規模の恩恵 を受けました。ただの一般庶民の親です。それくらい、アベノミクスは「誰でも稼げるチャンス」だったのです。多くの国民にとって、本来なら豊かになれた絶好の機会だった、ということです。
2023年からの未来をどう見るか

ここからの未来はどうなるか。アメリカは依然として物価高に苦しんでいます。物価を抑えにいくフェーズです。米国株インデックスはバブル気味に膨らんでおり、「世界株/米国株インデックスが最強」みたいな声を、株を始めたばかりの初心者からも聞くようになりました。多数派が安心している局面は、相場では危険信号です。

これからどう動けばよい?
株が下がる局面は、債券の価値が上がります(金利低下 → 既発債券の価格上昇)。詳しくは別の機会に書きますが、覚えておくべき関係です。
株を持つべきか、キャッシュにすべきか、債券を持つべきか——資産の価値は常に変動しています。経済サイクルを理解せずに投資することがいかに怖く、もったいないことか、皆さんに少しでも伝われば幸いです。
ノウハウ君の関連記事
- 投資や運用するのに「金融引き締め」と「金融緩和」を理解しないとダメ
- 為替を理解するには、マネタリベースの理解が必要
- アベノミクスで円貯金(現金預金)を続けると資産は目減りします
- 2024年から新NISAが始まる
図解と動画で理解を深める
ここからは、元の記事に追加した補足解説です。図解や関連する学習動画とあわせてお読みいただけます。
過去の株価や為替を振り返ると、金融政策や物価、企業業績など複数の材料が関わっています。この記事は、2023年の旧記事をもとに、当時までの流れを学習用に整理し直したものです。「ここ10年」という表現を現在までの期間と取り違えないよう、出来事の日付を分けて見ていきます。
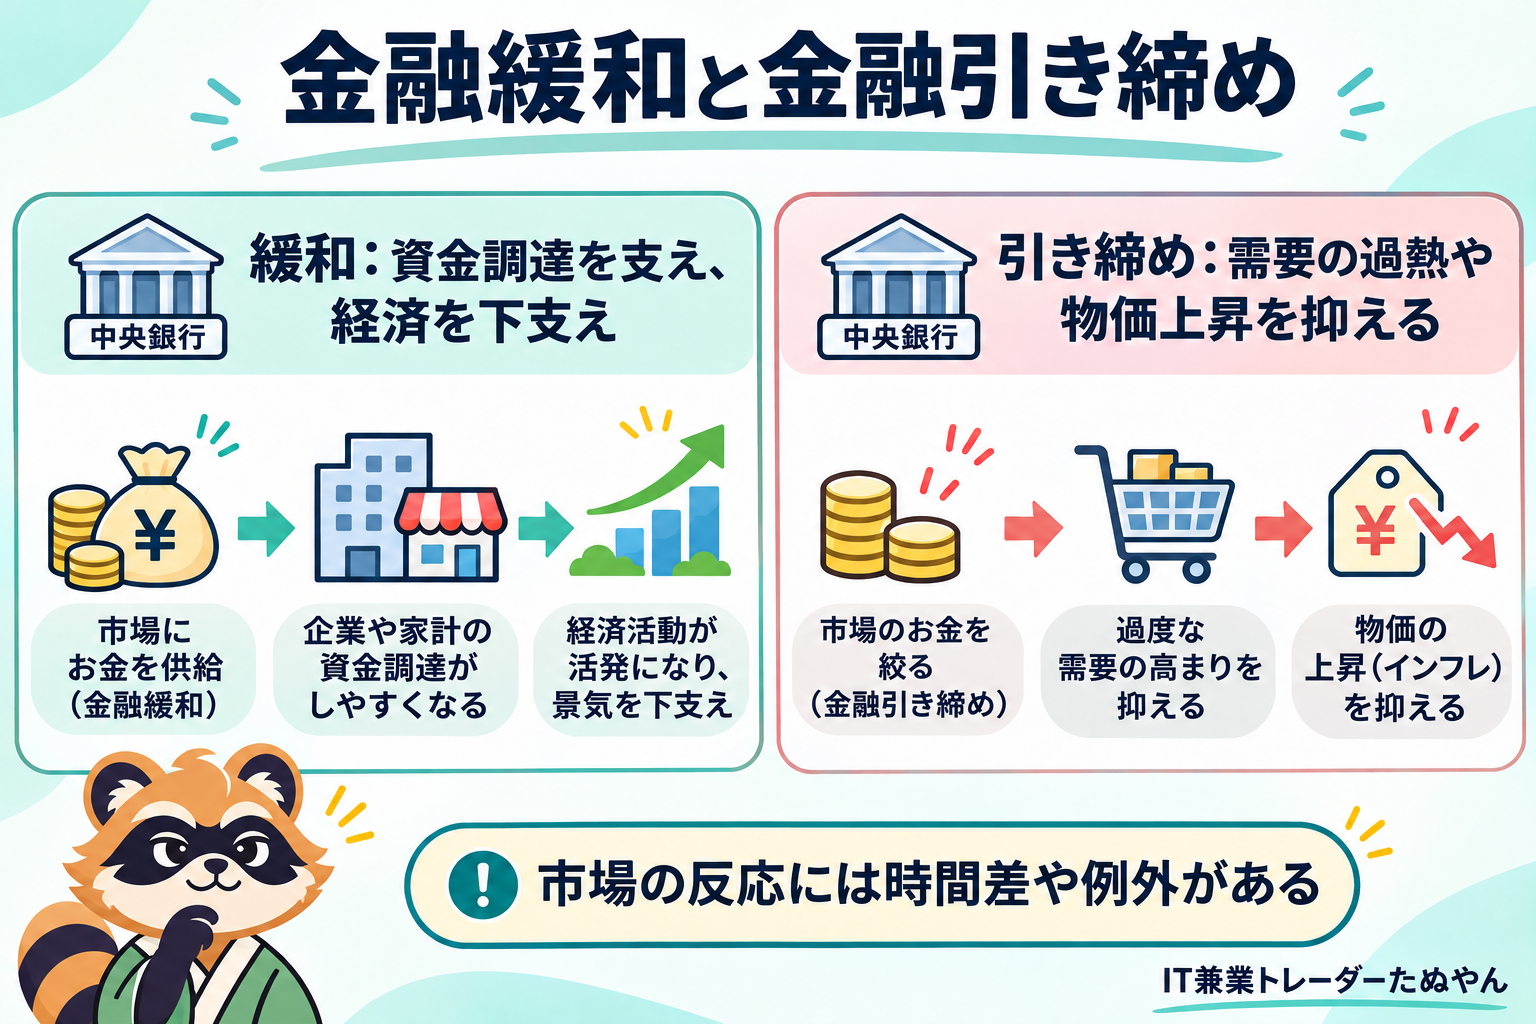
2013年の日本の政策を確認
日本銀行は2013年4月に量的・質的金融緩和を導入しました。国債などの買い入れを含む政策ですが、マネタリーベースの増加と家計や企業の支出の増加は同じものではありません。実際の影響は、資金需要や期待、金融機関の行動などを通じて波及します。
2022年の米国の引き締めを振り返ります
米国では物価上昇などを背景に、2022年3月に政策金利の目標レンジの引き上げが決まりました。同じ時期でも、各国の景気や政策はそろっていません。世界中が一つの緩和・引き締めの周期で動く、と考えると見落としが生じます。
為替や株価には複数の要因があります
金利差や先行きの政策予想は為替に関わりますが、貿易や資金の流れ、市場のリスクへの姿勢なども影響します。株価では利益見通しや金利、評価の変化なども大切です。政策だけを理由に、誰でも利益を出せた、これからも同じ結果になる、と結論づけることはできません。
物価上昇と円安を同じものにしない
物価が上がれば、同じ金額で買える商品やサービスが少なくなることがあります。一方、為替は通貨同士の交換比率です。輸入価格には為替や資源価格などが関わり、消費者物価には需要・供給など幅広い要因が影響します。預金にも日々の支払いに使える役割があり、物価だけで保有の良し悪しが決まるわけではありません。
歴史を学ぶときの確認手順
日付、当時分かっていた情報、後から判明した結果を分けてメモしてみましょう。過去の結果を知っていると、当時も簡単に予測できたように感じることがあります。政策の効果を調べるときも、同時に起きたほかの変化を確認すると学びが深まります。
日本銀行は2024年3月に金融政策の枠組みを見直しています。この記事中の2013年・2022年の説明を現在の政策として読まず、今の政策は中央銀行の公式発表で確認してください。
関連するショート動画で復習
下のプレーヤーから、このページ内で動画を再生できます。文章で整理した後の復習や、別のテーマを学ぶ入口としてご活用ください。
分からないところを一緒に整理しませんか
IT兼業トレーダーたぬやんです。投資歴20年超・元投資会社勤務の経験をもとに、株式・FXの知識、ファンダメンタルズ、一般的な売買技術を丁寧にお伝えしています。AIやITも活用し、投資用ソフト・Webアプリの制作にも取り組んでいます。
動画や記事だけでは分かりにくかった点を、ご自身のペースで学びたい方は、ココナラのレクチャー内容をご覧ください。特定の銘柄・通貨の推奨や、個別の売買タイミングの指示は扱いません。
参考資料
2026年11月に、説明と図解を見直しました。数値例は仕組みを学ぶための仮定で、将来の利益を示すものではありません。